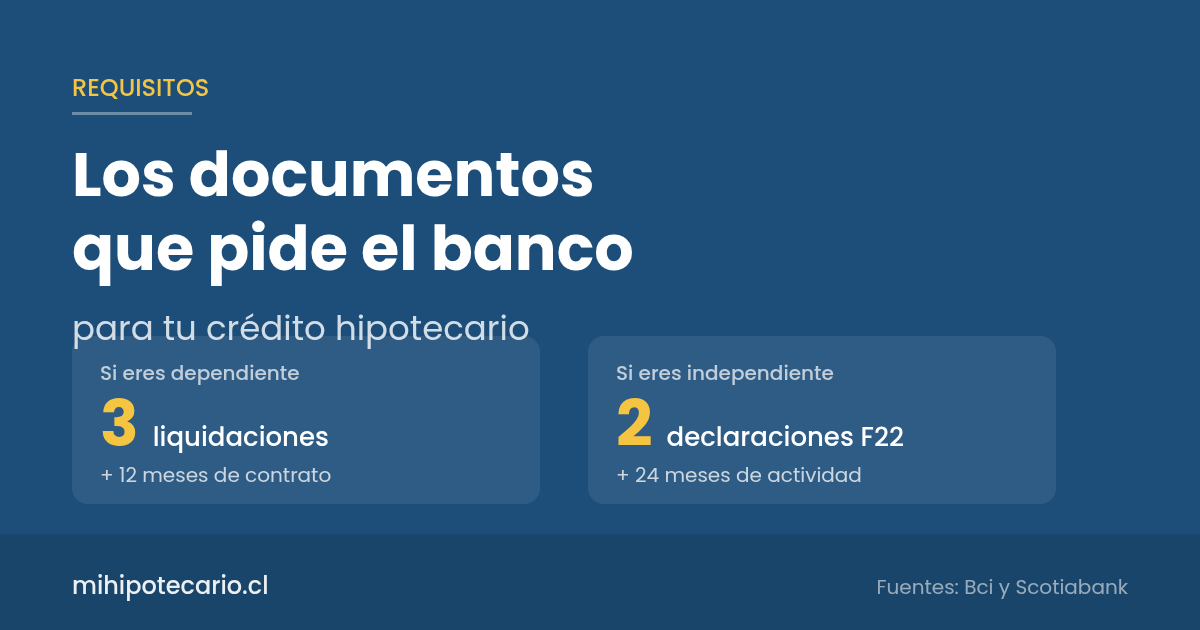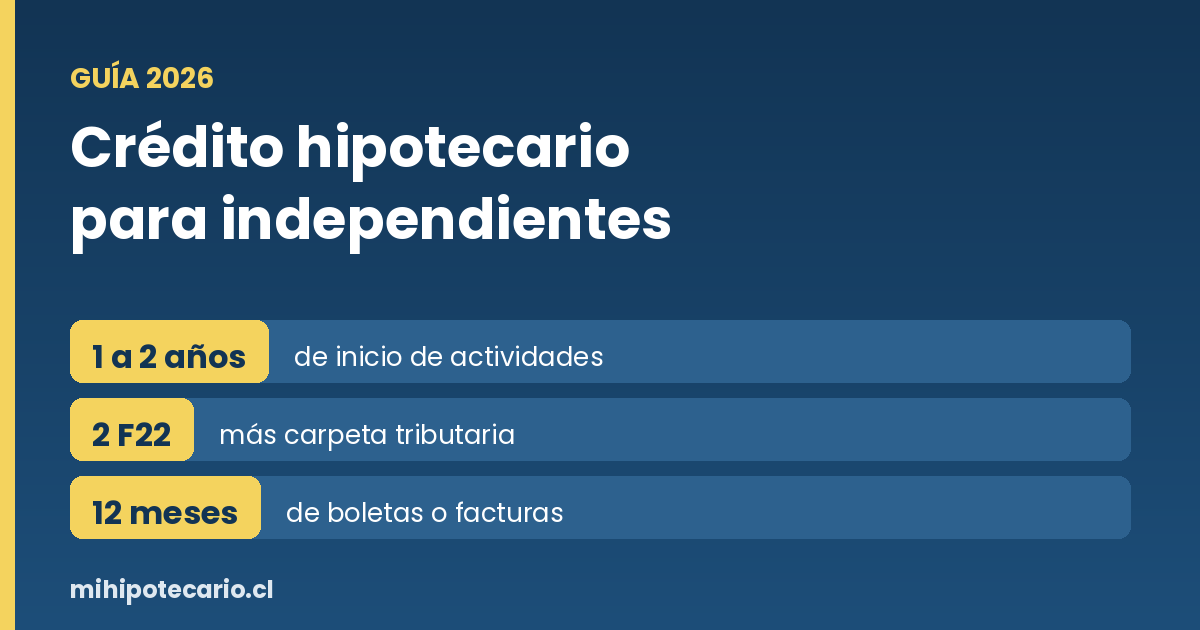
Respuesta corta: sí, un trabajador independiente puede obtener un crédito hipotecario en Chile, pero el banco evalúa distinto. En vez de liquidaciones de sueldo pide inicio de actividades en el SII, las dos últimas declaraciones de renta (F22), la carpeta tributaria y las boletas de honorarios o facturas de los últimos 12 meses. La antigüedad exigida suele ser de 1 a 2 años según el tipo de actividad, y la renta que se considera es un promedio de tus ingresos, no tu mejor mes.
Por qué el banco te evalúa distinto
Un crédito hipotecario es un compromiso a 20 o 30 años. Con un trabajador dependiente, el banco mira el contrato indefinido y las cotizaciones y asume un flujo estable. Con un independiente no tiene ese respaldo, así que reemplaza la estabilidad del contrato por el historial: cuántos años llevas facturando y qué tan parejos son tus ingresos.
La consecuencia práctica es que no te piden más plata, te piden más historia. Un independiente con tres años de ingresos declarados y estables suele evaluarse sin problema; uno con ocho meses de facturación, por muy alta que sea, difícilmente pasa.
Qué documentos te van a pedir
| Documento | Para qué sirve |
|---|---|
| Inicio de actividades en el SII | Acredita desde cuándo ejerces la actividad |
| Declaraciones de renta, F22 (2 últimas) | Es la base del cálculo de tu renta |
| Carpeta tributaria para créditos (SII) | Resume tu situación tributaria completa |
| Boletas de honorarios o facturas (12 meses) | Muestra continuidad y estacionalidad |
| Formulario 29 de IVA, si corresponde | Para quienes facturan con IVA |
| Cartolas bancarias (6 a 12 meses) | Verifica que los ingresos entran a la cuenta |
| Informe de deudas (CMF) y cédula vigente | Carga financiera e identidad |
Algunos bancos piden además un balance o una declaración jurada de ingresos si tienes sociedad. La lista completa, incluida la de dependientes, está en los documentos que pide el banco y en el checklist de documentos.
Cuánta antigüedad piden
Depende del tipo de actividad y del banco. Como referencia, BancoEstado pide al menos 1 año desde el inicio de actividades para profesionales, y 2 años para técnicos, comisionistas y otras prestaciones de servicios. Varias instituciones piden 2 años de forma transversal.
Dos detalles que suelen sorprender:
- Si cambiaste de giro o reiniciaste actividades hace poco, el reloj puede partir de nuevo.
- Si vienes saliendo de un trabajo con contrato y llevas pocos meses emitiendo boletas, el banco mira la actividad nueva, no la antigüedad laboral anterior.
Cómo calculan tu renta
El banco toma tus ingresos declarados de los últimos 12 a 24 meses y calcula un promedio mensual. Sobre ese promedio aplica su política de carga financiera: el dividendo no debería superar entre el 25% y el 30% de la renta líquida, y la suma de todas tus deudas no debería pasar del 40% al 50%.
Hay tres ajustes que juegan en contra y conviene anticipar:
- Se trabaja con ingreso líquido. A tus honorarios brutos hay que descontarles la retención y las cotizaciones obligatorias.
- Algunas instituciones aplican un castigo sobre el promedio del independiente, para cubrir la variabilidad.
- Un año malo pesa. Si uno de los dos F22 es bajo, el promedio baja, aunque este año estés facturando mucho más.
Para hacerte una idea del monto, usa tu promedio mensual líquido en la calculadora de endeudamiento y compara con la tabla de cuánto sueldo necesitas para un crédito hipotecario.
El error más caro: optimizar los impuestos y después pedir el crédito
Muchos independientes descuentan todos los gastos posibles para pagar menos impuestos. Es legítimo, pero tiene un costo: el banco ve la renta que declaraste, no la que ganaste. Una declaración muy ajustada reduce directamente el crédito al que puedes acceder.
Si piensas comprar en uno o dos años más, vale la pena revisar esa estrategia con tu contador antes de la próxima declaración de renta. Es una decisión que se toma con al menos dos años de anticipación, porque el banco mira los dos últimos F22.
Cinco formas de mejorar tu evaluación
- Haz entrar los ingresos a la cuenta. Que las boletas y los depósitos cuadren facilita la verificación.
- Mantén la regularidad. Facturar todos los meses, aunque sea menos, se lee mejor que tres meses buenos y cinco en cero.
- Baja tus deudas de consumo antes de postular. Cada cuota resta capacidad para el dividendo.
- Complementa renta con tu pareja u otra persona. Se suman los ingresos de ambos, pero también las deudas.
- Junta más pie. Un pie mayor reduce el crédito y compensa un perfil que el banco considera más variable. Revisa cuánto pie necesitas.
Los beneficios estatales también aplican
Ser independiente no te deja fuera de los programas. La garantía FOGAES y el subsidio a la tasa se aplican al tipo de vivienda, no al tipo de contrato: lo que exigen es que la vivienda sea nueva y esté dentro del tope, además de aprobar la evaluación del banco. Lo mismo con el subsidio DS1, que depende del RSH y del ahorro.
Verifica si calificas en el verificador de subsidio.
Preguntas frecuentes
¿Puedo pedir un crédito hipotecario si trabajo con boletas de honorarios?
Sí. Necesitas inicio de actividades en el SII, las dos últimas declaraciones de renta, la carpeta tributaria y las boletas de los últimos 12 meses. La evaluación se hace sobre el promedio de tus ingresos declarados.
¿Cuántos años de antigüedad piden a un independiente?
Entre 1 y 2 años desde el inicio de actividades, según el banco y el tipo de actividad. BancoEstado, por ejemplo, pide 1 año a profesionales y 2 años a técnicos, comisionistas y otros prestadores de servicios.
¿Qué renta considera el banco si mis ingresos varían mes a mes?
Un promedio mensual de los últimos 12 a 24 meses, calculado sobre lo declarado. Algunas instituciones aplican además un descuento sobre ese promedio por la variabilidad.
¿Me conviene declarar más impuestos para que me den el crédito?
El banco evalúa la renta declarada, así que una declaración muy ajustada reduce el crédito disponible. Es una conversación para tener con tu contador al menos dos años antes de comprar, porque se miran los dos últimos F22.
¿Puedo complementar renta con alguien que tiene contrato?
Sí. La mayoría de los bancos permite sumar ingresos de dependientes e independientes. Se suman los ingresos de ambos y también sus deudas.
¿Un independiente necesita más pie?
No hay una regla fija, pero en perfiles que el banco considera más variables es común que se exija el pie tradicional del 20% o que se apruebe un financiamiento menor.
¿Qué es la carpeta tributaria para créditos?
Es un documento que se genera en el sitio del SII y reúne tus declaraciones, boletas y situación tributaria. Los bancos la piden para validar los ingresos de los independientes.
¿Sirve el FOGAES para independientes?
Sí. La garantía depende del tipo y del valor de la vivienda, no del tipo de contrato. Igual debes aprobar la evaluación crediticia de la institución.
¿Quieres saber cuánto te prestarían con tus ingresos reales? Escríbenos por WhatsApp o pide una cotización sin costo: comparamos bancos por ti.
Información referencial actualizada al 16 de octubre de 2026. Cada institución aplica su propia política de evaluación. No constituye asesoría financiera ni aprobación de crédito.