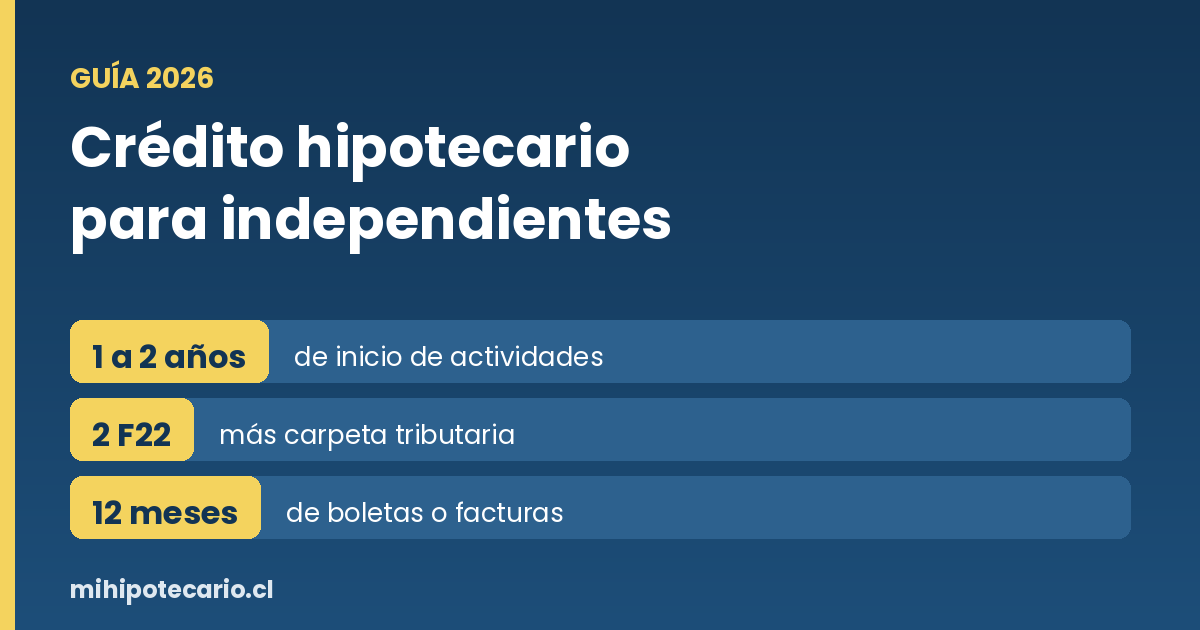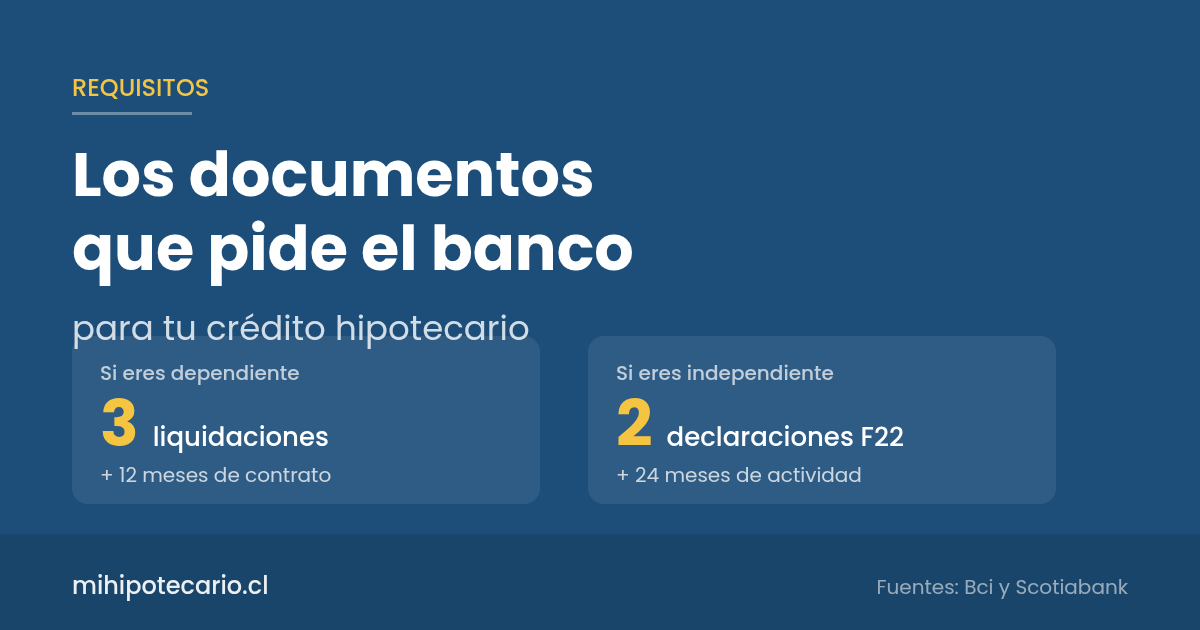
Antes de preguntar por la tasa, el banco te va a pedir papeles. Si trabajas con contrato, Scotiabank parte por la cédula de identidad vigente, las últimas 3 liquidaciones de sueldo, el contrato indefinido vigente y un certificado de antigüedad laboral, y exige al menos 12 meses en el empleo actual. Si emites boletas, son las 2 últimas declaraciones de renta (F22), el inicio de actividades en el SII y las boletas de honorarios de los últimos 12 meses, con 24 meses en la misma actividad. Tener esa carpeta lista antes de la primera reunión es lo que separa una evaluación que avanza de una que se queda esperando un documento.
Qué pide el banco, etapa por etapa
Cada banco tiene su propia política, pero el bloque central se repite. Para el trabajador dependiente, Bci suma a lo anterior el certificado de cotizaciones previsionales y el informe de deudas. Para el independiente, agrega la carpeta tributaria. Esos papeles son los que acreditan cuánta plata entra todos los meses y cuánta ya está comprometida.
La segunda etapa es la propiedad: el compromiso o promesa de compraventa, la tasación, el certificado que acredita el dominio y el estudio de títulos. Esa revisión la encarga el banco y es la que confirma que la vivienda se puede hipotecar sin problemas.
Junto con los documentos vienen los topes que el banco evalúa. Bci indica que su crédito puede cubrir hasta el 90% del valor de la propiedad; Scotiabank, hasta el 85% del menor valor entre precio de venta y tasación, siempre sujeto a evaluación comercial. Sobre el dividendo, Bci señala que no debería superar el 30% del ingreso líquido mensual y Scotiabank habla de aproximadamente el 25% de la renta líquida. Scotiabank además publica una renta líquida mínima de $500.000, un rango de edad de 25 a 74 años y 364 días al momento de solicitarlo y un plazo que no puede extenderse más allá de los 79 años y 364 días, con plazos habituales de 5 a 30 años.
Para dimensionar el ahorro, el propio ejemplo de Scotiabank toma una propiedad de 3.000 UF con 80% de financiamiento y concluye que necesitas al menos 600 UF más los gastos operacionales. Con la UF del 16 de octubre de 2026 en $41.168,03, esas 600 UF equivalen a unos $24,7 millones. Todas las cifras de este artículo son referenciales: el monto que te aprueben, la tasa y el dividendo final dependen de la tasa vigente y del perfil de cada persona.
Qué significa si estás comprando
- Si eres dependiente, junta hoy las 3 últimas liquidaciones y el contrato indefinido. Con menos de 12 meses en el empleo actual hay bancos que ni siquiera abren la evaluación.
- Si trabajas a honorarios, el banco mira 24 meses hacia atrás. Las boletas de los últimos 12 meses y las 2 declaraciones de renta ordenadas pesan más que cualquier explicación verbal.
- Pide tu informe de deudas antes que el banco. Un crédito de consumo o una tarjeta con cupo usado reduce el dividendo que te pueden aprobar, porque el tope se mide sobre el total de tus compromisos.
- Calcula el pie sobre el porcentaje real de financiamiento, no sobre el máximo publicado. Entre 85% y 90% la diferencia en una propiedad de 3.000 UF es de 150 UF, cerca de $6,2 millones de ahorro adicional.
- Al pie súmale los gastos operacionales, como la tasación, el estudio de títulos, la notaría y la inscripción en el Conservador. Scotiabank los menciona aparte del pie, es decir, como ahorro propio.
El siguiente paso
Si quieres saber qué documentos te faltan y con qué monto podrías entrar a una evaluación, escríbenos por WhatsApp y revisamos tu caso. No prometemos aprobaciones, tasas ni plazos de respuesta de un banco: lo que hacemos es ayudarte a ordenar la carpeta y comparar lo que hoy ofrecen las distintas instituciones.
Fuentes: Bci, "Checklist: ¿Qué se necesita para un crédito hipotecario?"; Scotiabank Chile, "Crédito hipotecario: requisitos, plazos y cómo prepararte para pedirlo"; SII, valor de la UF.