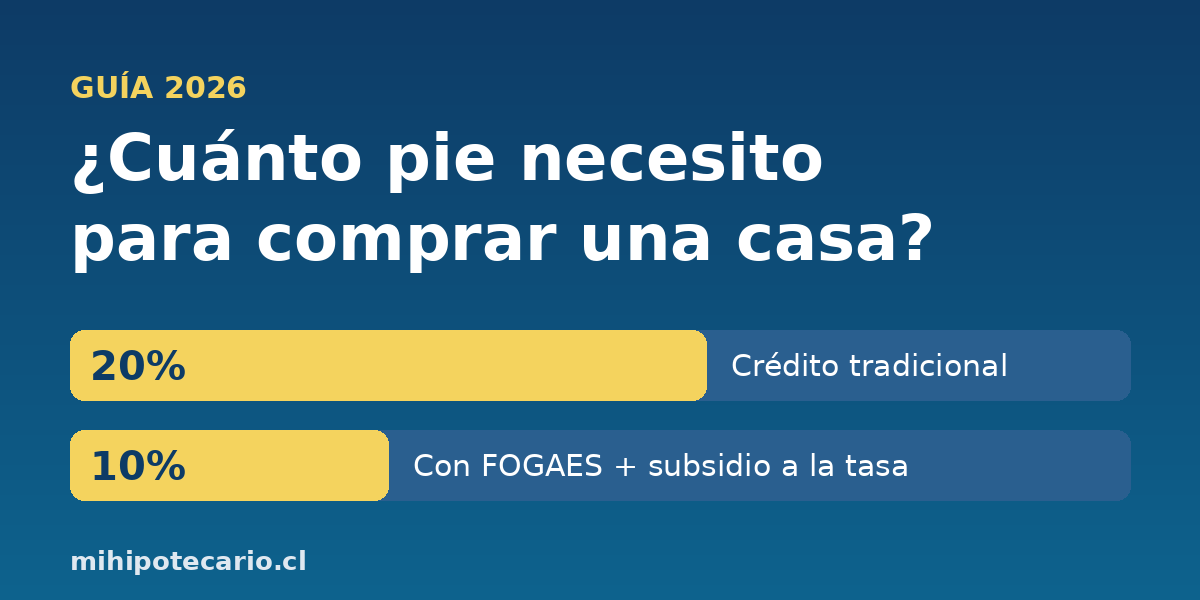
Respuesta corta: en Chile necesitas, por regla general, un pie del 20% del valor de la vivienda, porque la mayoría de los bancos financia hasta el 80%. Si compras una vivienda nueva de hasta 6.000 UF y cumples los requisitos de la garantía estatal FOGAES, el pie puede bajar a cerca del 10%. A eso tienes que sumar entre un 2% y un 4% para gastos operacionales, que el banco no financia.
En esta guía verás cuánto es eso en pesos para distintos valores de vivienda, qué cambia con la ley que amplió el FOGAES en agosto de 2026, cuánto sube el dividendo si das menos pie y cómo calcular tu caso exacto.
¿Qué es el pie y por qué el banco lo exige?
El pie es la parte del precio de la vivienda que pagas con tus propios recursos. El resto lo cubre el crédito hipotecario. El banco lo exige porque el pie es su margen de seguridad: si el deudor deja de pagar y la propiedad se remata, el pie absorbe la posible caída de precio.
Por eso el financiamiento se mide como porcentaje del valor de la propiedad (lo que en la industria se llama LTV, loan to value). Sobre el 80% la normativa de provisiones de la CMF obliga a los bancos a reservar más capital, y la mayoría prefiere no pasar de ese límite salvo que exista una garantía adicional, como el FOGAES.
¿Cuánto pie se pide según el tipo de crédito?
| Situación | Pie habitual | Financiamiento |
|---|---|---|
| Crédito hipotecario tradicional (vivienda nueva o usada) | 20% | 80% |
| Vivienda nueva de hasta 6.000 UF con garantía FOGAES | ≈10% | hasta 90% |
| Perfil de alto riesgo, independiente con renta variable o segunda vivienda | 20% a 30% | 70% a 80% |
| Subsidio habitacional DS1 o DS19 + crédito | Ahorro mínimo exigido por el programa | El subsidio complementa el pie |
Estos porcentajes son referenciales. Cada banco aplica su propia política de riesgo y la aprobación final depende de tu evaluación.
¿Cuánto es el pie en pesos? Tabla 2026
Calculado con la UF a $40.883 (7 de septiembre de 2026). El monto en pesos cambia a diario con la UF, así que úsalo como referencia.
| Valor de la vivienda | En pesos (aprox.) | Pie 10% | Pie 20% |
|---|---|---|---|
| 2.000 UF | $81,8 millones | 200 UF ≈ $8,2 millones | 400 UF ≈ $16,4 millones |
| 3.000 UF | $122,6 millones | 300 UF ≈ $12,3 millones | 600 UF ≈ $24,5 millones |
| 4.500 UF | $184,0 millones | 450 UF ≈ $18,4 millones | 900 UF ≈ $36,8 millones |
| 6.000 UF | $245,3 millones | 600 UF ≈ $24,5 millones | 1.200 UF ≈ $49,1 millones |
Pie con FOGAES: qué cambió en 2026
El FOGAES (Fondo de Garantías Especiales) no es un subsidio: el Estado no te deposita dinero para el pie. Funciona como un aval ante el banco que cubre parte del riesgo del crédito, lo que permite que la institución financie hasta el 90% y tú pongas cerca de un 10%.
En agosto de 2026 se publicó la ley que amplió el subsidio a la tasa de interés hipotecaria y la garantía FOGAES (Ley 21.748). Los cambios principales:
- El valor máximo de la vivienda sube de 4.000 a 6.000 UF.
- Los cupos del subsidio a la tasa aumentan de 50 mil a 80 mil.
- El beneficio se puede solicitar hasta el 31 de mayo de 2028.
- Aplica a viviendas nuevas (primera venta), no a usadas ni a refinanciamientos.
Combinados, el FOGAES baja la exigencia de pie y el subsidio rebaja la tasa, lo que también reduce el dividendo. Revisa en detalle cómo funciona la rebaja en nuestra nota sobre el subsidio a la tasa y verifica si calificas con el verificador de subsidio.
Ojo: que exista la garantía no obliga al banco a darte el 90%. Puedes quedar aprobado con 80% según tu renta, tu historial y la política de la institución.
¿Conviene dar menos pie? Impacto en el dividendo
Dar menos pie significa pedir un crédito más grande. Ejemplo con una vivienda de 3.000 UF a 30 años (cuota financiera aproximada, sin seguros):
| Escenario | Pie | Crédito | Tasa | Dividendo aprox. |
|---|---|---|---|---|
| Tradicional | 600 UF (20%) | 2.400 UF | 4,0% | 11,5 UF |
| Pie 10% sin subsidio a la tasa | 300 UF (10%) | 2.700 UF | 4,0% | 12,9 UF |
| Pie 10% con subsidio a la tasa | 300 UF (10%) | 2.700 UF | 3,0% | 11,4 UF |
La lectura es clara: bajar el pie sin rebaja de tasa encarece el dividendo en cerca de 1,4 UF al mes (≈ $58 mil). Con el subsidio a la tasa, un crédito al 90% puede quedar con un dividendo similar al de uno al 80%. Además, un dividendo más alto exige más renta: los bancos suelen pedir que no supere entre el 25% y el 30% de tu renta líquida. Revisa ese punto en la renta que pide el banco.
Simula tu caso con tus números en el simulador de dividendo.
El pie no es lo único: gastos operacionales
Además del pie, al firmar la escritura debes pagar gastos que normalmente no entran en el crédito. En total suelen sumar entre un 2% y un 4% del valor de la vivienda:
- Tasación de la propiedad.
- Estudio de títulos y redacción de la escritura.
- Notaría.
- Inscripción en el Conservador de Bienes Raíces.
- Impuesto de timbres y estampillas, que se calcula sobre el monto del crédito.
Para una vivienda de 3.000 UF eso significa reservar aproximadamente entre $2,5 y $4,9 millones adicionales. Las viviendas acogidas al DFL-2 tienen rebajas en algunos de estos costos. Calcula el total exacto (pie + gastos) con la calculadora de pie y costos de compra.
Error frecuente: el banco financia sobre la tasación, no sobre el precio
El porcentaje de financiamiento se aplica sobre el menor valor entre el precio de compra y la tasación. Si pactas 3.000 UF pero la tasación da 2.850 UF, el 80% se calcula sobre 2.850 UF (2.280 UF de crédito) y la diferencia la tienes que cubrir tú: tu pie real pasa de 600 a 720 UF.
Cómo juntar el pie más rápido
- Pie en cuotas con la inmobiliaria: en proyectos en verde o en blanco muchas inmobiliarias permiten pagar el pie en cuotas hasta la entrega.
- Cuenta de ahorro para la vivienda: es requisito para postular a subsidios DS1 y DS19, que complementan tu ahorro.
- Complementar renta: sumar la renta de otra persona no reduce el pie, pero te permite optar a un crédito mayor.
- Elegir vivienda nueva dentro del tope de 6.000 UF: es la vía para acceder al pie del 10% con FOGAES mientras el programa esté vigente.
- Comparar bancos: no todos ofrecen 90% ni las mismas tasas. Revisa el comparador de tasas.
Paso a paso para saber cuánto pie necesitas tú
- Define el rango de precio en UF de la vivienda que buscas.
- Revisa si es nueva y está bajo 6.000 UF (posible pie de 10%) o si aplica crédito tradicional (20%).
- Calcula pie y gastos operacionales en la calculadora de costos de compra.
- Confirma que el dividendo resultante cabe en tu renta con la calculadora de endeudamiento.
- Evalúa tu perfil en el pre-calificador hipotecario y ten a mano los documentos que pide el banco.
- Pide una cotización sin costo: comparamos bancos por ti.
Si quieres ver la lista completa de requisitos, lee requisitos mínimos para comprar un inmueble en Chile.
Preguntas frecuentes
¿Cuál es el pie mínimo para comprar una casa en Chile?
En un crédito tradicional el pie mínimo habitual es 20%. Para viviendas nuevas de hasta 6.000 UF con garantía FOGAES puede bajar a cerca de 10%, sujeto a la evaluación del banco.
¿Se puede comprar una casa sin pie?
Con crédito hipotecario bancario, en la práctica no. Algunas alternativas reducen o reemplazan el ahorro inicial, como los subsidios habitacionales DS1 y DS19 o el leasing habitacional, pero siempre exigen algún ahorro o aporte previo.
¿El FOGAES paga mi pie?
No. El FOGAES es una garantía que el Estado entrega al banco, no una transferencia de dinero. Permite que el banco financie hasta el 90%, por lo que tú pones cerca de un 10% en vez de un 20%.
¿El FOGAES sirve para viviendas usadas?
No. El programa vigente en 2026 aplica a viviendas nuevas, en su primera venta, con un valor de hasta 6.000 UF.
¿Cuánto pie necesito para una casa de 3.000 UF?
Con 20% de pie son 600 UF (≈ $24,5 millones) y con 10% son 300 UF (≈ $12,3 millones), calculado con la UF a $40.883. Suma entre 2% y 4% adicional para gastos operacionales.
¿Los gastos operacionales se pueden incluir en el crédito?
Por lo general no. El banco financia un porcentaje del valor de la propiedad y los gastos de tasación, notaría, conservador e impuesto de timbres se pagan aparte al firmar.
¿Qué renta necesito además del pie?
Los bancos suelen exigir que el dividendo no supere entre el 25% y el 30% de tu renta líquida. Para un dividendo de 11,5 UF (≈ $470 mil) eso implica una renta líquida cercana a $1,6 a $1,9 millones.
¿Quieres saber exactamente cuánto pie necesitas para la propiedad que tienes en mente? Escríbenos por WhatsApp y te ayudamos sin costo a comparar bancos y beneficios.
Información referencial actualizada al 17 de septiembre de 2026. Las condiciones de crédito, tasas y beneficios dependen de cada institución y de la normativa vigente. No constituye asesoría financiera ni aprobación de crédito.