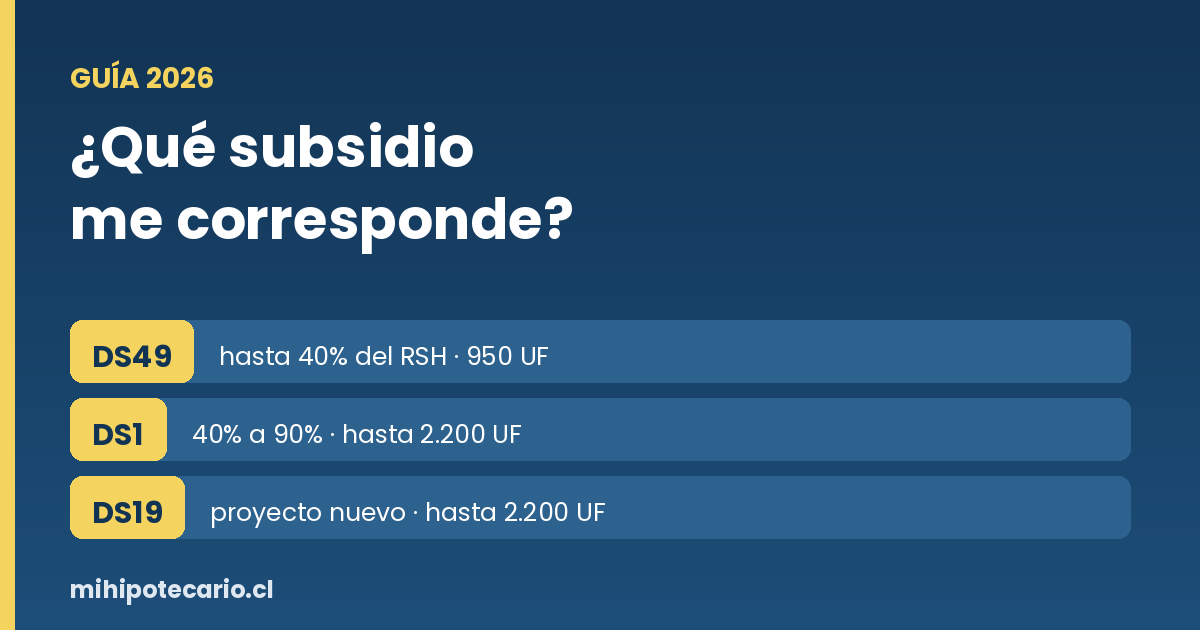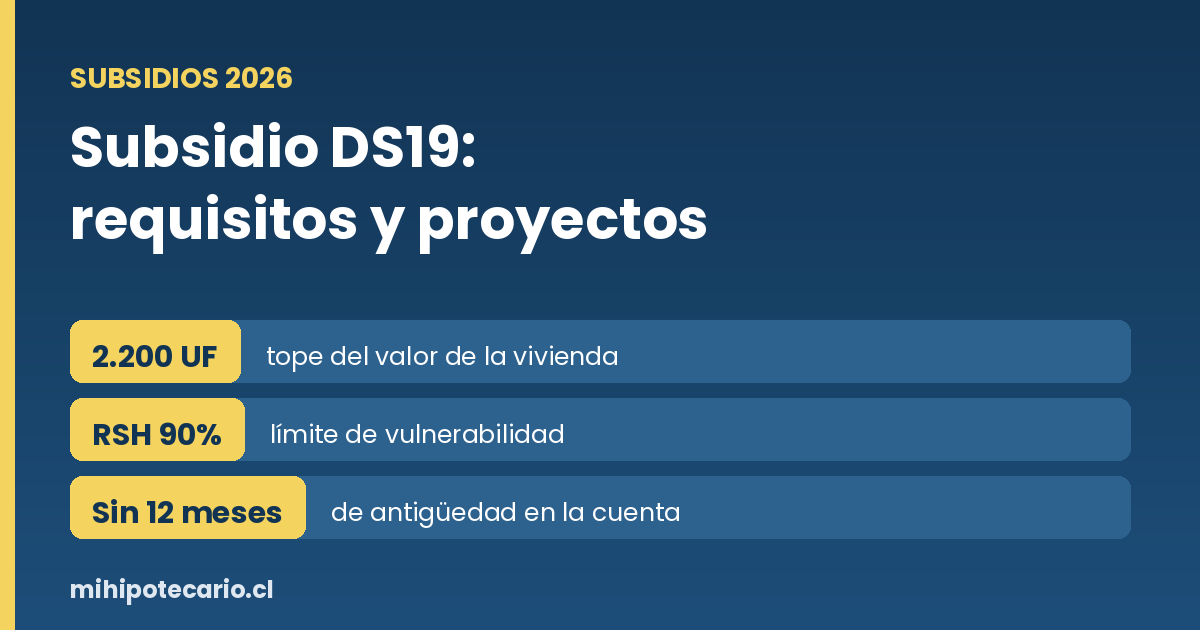
Respuesta corta: el DS19 es el subsidio de Integración Social y Territorial. Sirve para comprar una vivienda nueva dentro de un proyecto aprobado por el Minvu, con un tope de 2.200 UF (unos $90,6 millones), y exige estar en el Registro Social de Hogares hasta el 90%. Lo que más confunde: no se postula en un llamado masivo como el DS1. La reserva se gestiona directamente con la inmobiliaria del proyecto.
Qué es el DS19 y en qué se diferencia del DS1
El DS19 no financia cualquier vivienda. Financia viviendas dentro de proyectos de integración social: conjuntos habitacionales privados que el Minvu aprueba porque mezclan familias de distintos niveles socioeconómicos en barrios con buena ubicación, áreas verdes y equipamiento.
Esa es la diferencia de fondo con el DS1, que te entrega un subsidio y después tú buscas la vivienda. En el DS19 el orden es al revés: primero eliges el proyecto, y el subsidio va asociado a esa vivienda.
| DS1 (Sectores Medios) | DS19 (Integración Social) | |
|---|---|---|
| Qué vivienda | Nueva o usada, la eliges tú | Nueva, dentro de un proyecto aprobado |
| Cómo se obtiene | Llamado nacional con fechas | Reserva con la inmobiliaria del proyecto |
| Antigüedad de la cuenta de ahorro | 12 meses | No exige antigüedad mínima |
| Tope de la vivienda | 1.100 / 1.600 / 2.200 UF según tramo | 2.200 UF (hasta 2.800 UF en cupos de densificación) |
| Registro Social de Hogares | Hasta 60%, 80% o 90% según tramo | Hasta 90% |
| ¿Se complementa con crédito? | Sí | Sí |
La fila de la cuenta de ahorro es la que más gente pasa por alto. En el DS1, si no abriste la cuenta hace 12 meses, quedas fuera. En el DS19 esa exigencia de antigüedad no existe, así que es una puerta de entrada mucho más rápida.
Quiénes pueden postular
El programa contempla dos perfiles distintos:
- Familias que ya tienen un subsidio aprobado y sin aplicar, por ejemplo del DS1 o del DS49. Pueden usarlo en un proyecto DS19 y quedan exentas del límite de RSH.
- Sectores medios sin subsidio previo, que tengan ahorro y no superen el 90% de vulnerabilidad en el Registro Social de Hogares.
En ambos casos se exige:
- Tener 18 años o más y cédula de identidad vigente. Las personas extranjeras necesitan permanencia definitiva.
- Estar inscrito en el Registro Social de Hogares.
- No ser propietario de una vivienda, ni tú ni tu cónyuge o conviviente civil, al momento de inscribirte.
- Tener la cuenta de ahorro para la vivienda con el monto que pida el proyecto elegido.
Cuánto ahorro se exige
El ahorro depende del tramo de RSH y del valor de la vivienda. Como referencia, los tramos que se aplican habitualmente son los mismos del DS1 (valores en pesos con la UF del 16 de octubre de 2026, $41.168):
| Tramo | Registro Social de Hogares | Tope de la vivienda | Ahorro mínimo |
|---|---|---|---|
| 1 | Hasta 60% (personas mayores, hasta 90%) | 1.100 UF ≈ $45,3 millones | 30 UF ≈ $1,2 millones |
| 2 | Hasta 80% (personas mayores, hasta 90%) | 1.600 UF ≈ $65,9 millones | 40 UF ≈ $1,6 millones |
| 3 | Hasta 90% | 2.200 UF ≈ $90,6 millones | 80 UF ≈ $3,3 millones |
Son referenciales. El monto exacto del subsidio y del ahorro en el DS19 depende del proyecto y del llamado, así que hay que confirmarlo en la sala de ventas o en el Serviu antes de reservar. No existe una tabla única que aplique a todos los proyectos por igual.
Cómo se obtiene, paso a paso
- Revisa tu RSH en registrosocial.gob.cl y confirma que no superas el 90%.
- Abre la cuenta de ahorro para la vivienda y deposita. Aquí no te exigen 12 meses de antigüedad, pero el dinero tiene que estar.
- Busca proyectos DS19 con cupos disponibles. Se publican en el sitio del Minvu y los comercializan las inmobiliarias con convenio.
- Contacta a la sala de ventas del proyecto. Ahí te dicen si quedan cupos, cuánto ahorro piden y qué subsidio aplica a esa vivienda.
- Reserva. Ese es el paso que inicia el proceso formal.
- Gestiona el crédito hipotecario por la diferencia, si la hay.
Algunos Serviu regionales abren además llamados especiales para cupos de reserva en proyectos aprobados. Conviene revisar el sitio del Serviu de tu región.
El crédito hipotecario sigue siendo parte del cálculo
El DS19 cubre una parte del valor. El resto sale de tu ahorro y de un crédito hipotecario, que el banco evalúa con sus criterios de siempre: que el dividendo no supere entre el 25% y el 30% de tu renta líquida, y que no tengas morosidades vigentes.
Ejemplo con una vivienda de 2.000 UF y un subsidio de 450 UF:
| Componente | UF | Pesos aprox. |
|---|---|---|
| Valor de la vivienda | 2.000 UF | $82,3 millones |
| Subsidio DS19 | 450 UF | $18,5 millones |
| Tu ahorro | 80 UF | $3,3 millones |
| Crédito hipotecario | 1.470 UF | $60,5 millones |
Ese crédito, a 30 años y con tasa de 4%, da un dividendo cercano a 7 UF (unos $289 mil), más los seguros. Con el criterio del 25%, hablamos de una renta líquida en torno a $1,3 millones. Calcula tu caso en el simulador de dividendo y revisa tu capacidad en la calculadora de endeudamiento.
Si quieres ver el panorama completo antes de decidir, lee cuánto sueldo necesitas para un crédito hipotecario.
Errores que dejan gente fuera
- Esperar un llamado que no existe. Para sectores medios no hay postulación masiva en la web del ministerio: se reserva con la inmobiliaria.
- Elegir primero la vivienda y después preguntar. Si el proyecto no es DS19, el subsidio no aplica, por mucho que el precio calce.
- Tener una propiedad a nombre del cónyuge. Descalifica igual.
- Llegar sin el ahorro depositado. No hay exigencia de antigüedad, pero sí de monto.
- No revisar la capacidad de crédito. Reservar sin saber si el banco te va a aprobar el saldo es la forma más cara de perder una reserva.
¿Y si no calificas al DS19?
Si superas el 90% de RSH o la vivienda que buscas pasa las 2.200 UF, el camino suele ser otro: la garantía estatal FOGAES, que permite comprar vivienda nueva de hasta 6.000 UF con cerca de 10% de pie, junto con el subsidio a la tasa de interés. Revisa también cuánto pie necesitas y verifica tu caso en el verificador de subsidio.
Y si quieres comparar los tres programas de una vez, mira qué subsidio te corresponde: DS1, DS19 o DS49.
Preguntas frecuentes
¿Qué es el subsidio DS19?
Es el subsidio de Integración Social y Territorial. Permite comprar una vivienda nueva dentro de un proyecto aprobado por el Minvu, con un tope de 2.200 UF, y está pensado para mezclar familias de distintos niveles socioeconómicos en barrios bien ubicados.
¿Cómo se postula al DS19?
Para sectores medios no hay llamado masivo: la reserva se gestiona directamente con la sala de ventas de la inmobiliaria del proyecto. Algunos Serviu regionales abren llamados especiales para cupos de reserva en proyectos aprobados.
¿Cuánto cubre el DS19?
El monto depende del proyecto, del tramo y de la ubicación, y se confirma en la sala de ventas o en el Serviu. No hay una tabla única que aplique a todos los proyectos por igual.
¿Hasta qué valor de vivienda llega el DS19?
Hasta 2.200 UF, unos $90,6 millones con la UF de octubre de 2026. En proyectos específicos con cupos de densificación puede llegar a 2.800 UF.
¿Necesito 12 meses de antigüedad en la cuenta de ahorro?
No. A diferencia del DS1, el DS19 no exige una antigüedad mínima de 12 meses en la cuenta de ahorro para la vivienda. Sí exige tener depositado el monto que pida el proyecto.
¿Puedo usar el DS19 con un crédito hipotecario?
Sí. El subsidio cubre una parte y el resto se financia con tu ahorro y un crédito hipotecario, sujeto a la evaluación del banco.
¿Sirve para comprar una vivienda usada?
No. El DS19 aplica a viviendas nuevas dentro de proyectos de integración social aprobados por el Minvu.
¿Puedo usar el DS19 si ya tengo un subsidio aprobado?
Sí. Las familias con un subsidio aprobado y sin aplicar, por ejemplo del DS1 o del DS49, pueden usarlo en un proyecto DS19 y quedan exentas del límite de RSH.
¿Quieres saber si calificas y cuánto crédito necesitarías? Escríbenos por WhatsApp o pide una cotización sin costo.
Información referencial actualizada al 17 de octubre de 2026, basada en las fichas del Minvu y del Serviu. Los montos, cupos y condiciones cambian con cada llamado y según el proyecto; confirma siempre en minvu.cl, en el Serviu de tu región o en la sala de ventas. No constituye asesoría financiera ni garantiza la obtención del subsidio.