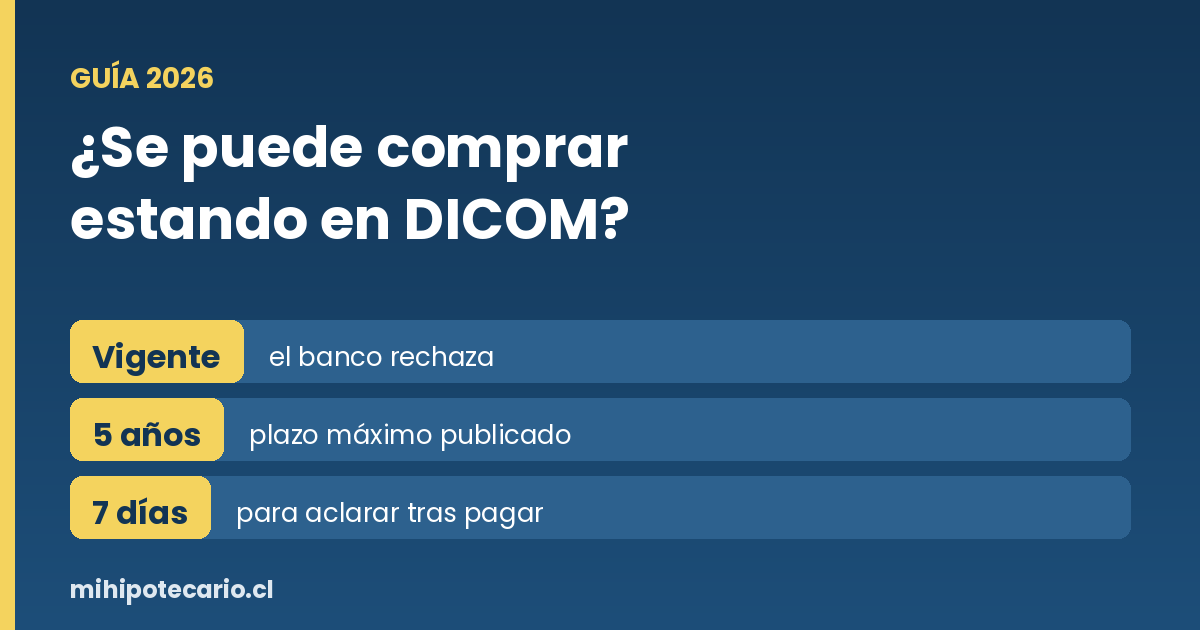
Respuesta corta: con una deuda morosa vigente publicada, en la práctica ningún banco aprueba un crédito hipotecario. No es una prohibición legal, es política de riesgo: una morosidad activa suele ser causal de rechazo inmediato. La buena noticia es que es reversible. Pagar o repactar obliga al acreedor a aclarar el registro, y si la publicación tiene más de 5 años o contiene un error, puedes exigir que se elimine.
Primero: DICOM no es un solo registro
Conviene separar tres cosas que la gente mezcla:
- El Boletín Comercial, de la Cámara de Comercio de Santiago, que publica protestos de cheques, letras y pagarés.
- DICOM, el producto comercial de Equifax, que toma esa información y le suma morosidades reportadas por bancos, casas comerciales, telefónicas y servicios básicos.
- El REDEC, el Registro de Deuda Consolidada creado por la Ley 21.680 y administrado por la CMF, en plena vigencia desde el 1 de abril de 2026. Registra tu deuda vigente, esté al día o no, y los terceros acceden con tu consentimiento.
El REDEC no reemplaza a DICOM ni borra morosidades. Lo que cambia es que hoy el banco ve tu endeudamiento total con mucha más claridad que antes, así que la estrategia de repartir deudas entre instituciones ya no funciona.
Por qué una morosidad vigente bloquea el crédito
El banco no evalúa solo si puedes pagar, también si pagas. Una deuda impaga publicada es la señal más directa de lo contrario, y en un compromiso a 30 años pesa más que la renta. Por eso:
- Una morosidad vigente, aunque sea de monto bajo, normalmente significa rechazo.
- Una morosidad ya pagada y aclarada no bloquea, pero deja un historial que el ejecutivo considera.
- Las repactaciones recientes se leen como una señal de estrés financiero, aunque estés al día.
Además, aunque no tengas morosidades, tus cuotas vigentes reducen el crédito disponible: la carga financiera total no debería superar entre el 40% y el 50% de tus ingresos.
Las tres vías para salir y cuánto demoran
| Vía | Cuándo aplica | Plazo aproximado |
|---|---|---|
| Pago o repactación | La deuda es tuya y está vigente | El acreedor debe informar la aclaración en torno a 7 días hábiles |
| Prescripción del registro | Pasaron 5 años desde que la deuda se hizo exigible | Debe eliminarse al cumplirse el plazo |
| Error del acreedor | La publicación es incorrecta o no corresponde | Se reclama y se corrige sin costo |
Dos precisiones importantes. Primero, las aclaraciones no se reflejan al instante: las ingresadas durante la semana se publican en la edición siguiente del Boletín Comercial, así que conviene dejar pasar algunos días antes de ir al banco. Segundo, hay un plazo reducido: las deudas cuyo monto total no supera 2,5 UTM (unos $180 mil con la UTM de octubre de 2026) solo pueden permanecer publicadas por 2 años.
Y algo que se repite mucho: que el registro desaparezca no borra la deuda. La obligación sigue existiendo y el acreedor conserva su derecho a cobrar por otras vías. Desconfía de quien ofrezca "limpiar DICOM" sin pagar: nadie puede eliminar una morosidad legítima y vigente.
Plan de 6 pasos para volver a ser sujeto de crédito
- Pide tus informes gratuitos. El informe de deudas de la CMF muestra tu deuda bancaria total; el informe de la Ley 20.575 en Equifax muestra lo que ven los terceros. Son dos fotos distintas y necesitas las dos.
- Ordena las deudas por monto y por fecha de exigibilidad. Las más antiguas pueden estar cerca del plazo de 5 años.
- Parte por las chicas. Varias morosidades pequeñas pesan más que una grande y suelen ser las más baratas de cerrar.
- Negocia y guarda todo: comprobante de pago y carta o certificado de aclaración del acreedor.
- Verifica la aclaración una o dos semanas después. Si el acreedor no informó, puedes presentar la aclaración directamente en el Boletín Comercial o en el portal de Equifax con tu comprobante.
- Construye historial nuevo durante 6 a 12 meses: cuentas al día, una tarjeta usada y pagada a tiempo, y cuotas de consumo lo más bajas posible.
Mientras tanto, usa el tiempo a favor
Ese período de limpieza es exactamente el que necesitas para lo otro que exige la compra:
- Junta el pie. Revisa cuánto necesitas en la guía de cuánto pie necesito y en la calculadora de pie y costos.
- Abre la cuenta de ahorro para la vivienda, que exige 12 meses de antigüedad para postular al subsidio DS1.
- Revisa tu capacidad en la calculadora de endeudamiento y tu perfil en el pre-calificador.
- Arma la carpeta con los documentos que pide el banco.
Quien sale de DICOM con el pie juntado y la cuenta de ahorro con antigüedad llega al banco en una posición muy distinta a quien recién empieza.
Preguntas frecuentes
¿Se puede pedir un crédito hipotecario estando en DICOM?
Con una morosidad vigente publicada, en la práctica no: los bancos la consideran causal de rechazo. Una vez pagada o aclarada la deuda, sí puedes postular.
¿Cuánto tiempo permanece una deuda publicada?
Hasta 5 años desde que la obligación se hizo exigible, según la Ley 20.575. Si el monto total no supera 2,5 UTM, el plazo máximo es de 2 años.
¿Pagar me saca de DICOM de inmediato?
No es instantáneo. El acreedor debe informar la aclaración, con un plazo del orden de 7 días hábiles, y el cambio se refleja en la siguiente edición del Boletín Comercial.
¿Si prescribe el registro, se borra la deuda?
No. Cumplido el plazo, el registro debe eliminarse, pero la obligación sigue vigente y el acreedor conserva su derecho a cobrar por otras vías.
¿Existen empresas que borran DICOM sin pagar?
No se puede eliminar una morosidad legítima y vigente. Lo que sí existe es exigir la eliminación cuando la publicación tiene un error o cuando se cumplió el plazo legal.
¿Qué es el REDEC y en qué me afecta?
Es el Registro de Deuda Consolidada de la CMF, en plena vigencia desde el 1 de abril de 2026. Muestra tu deuda vigente consolidada y los terceros acceden con tu consentimiento. No borra morosidades y permite al banco ver tu endeudamiento total con más precisión.
¿Cómo reviso gratis si tengo deudas publicadas?
Con el informe de deudas de la CMF, que muestra tu deuda bancaria, y con el informe de la Ley 20.575 en Equifax, que muestra lo que ven los terceros. Ambos son gratuitos.
¿Cuánto hay que esperar después de aclarar para pedir el crédito?
No hay un plazo fijo. En general conviene mostrar entre 6 y 12 meses de comportamiento al día antes de postular, además de bajar la carga de deudas de consumo.
¿Quieres saber en qué pie estás antes de ir al banco? Escríbenos por WhatsApp y revisamos tu caso sin costo.
Información referencial actualizada al 16 de octubre de 2026, basada en la Ley 20.575, la Ley 21.680 y los procedimientos del Boletín Comercial. No constituye asesoría legal ni financiera, y cada institución aplica su propia política de riesgo.