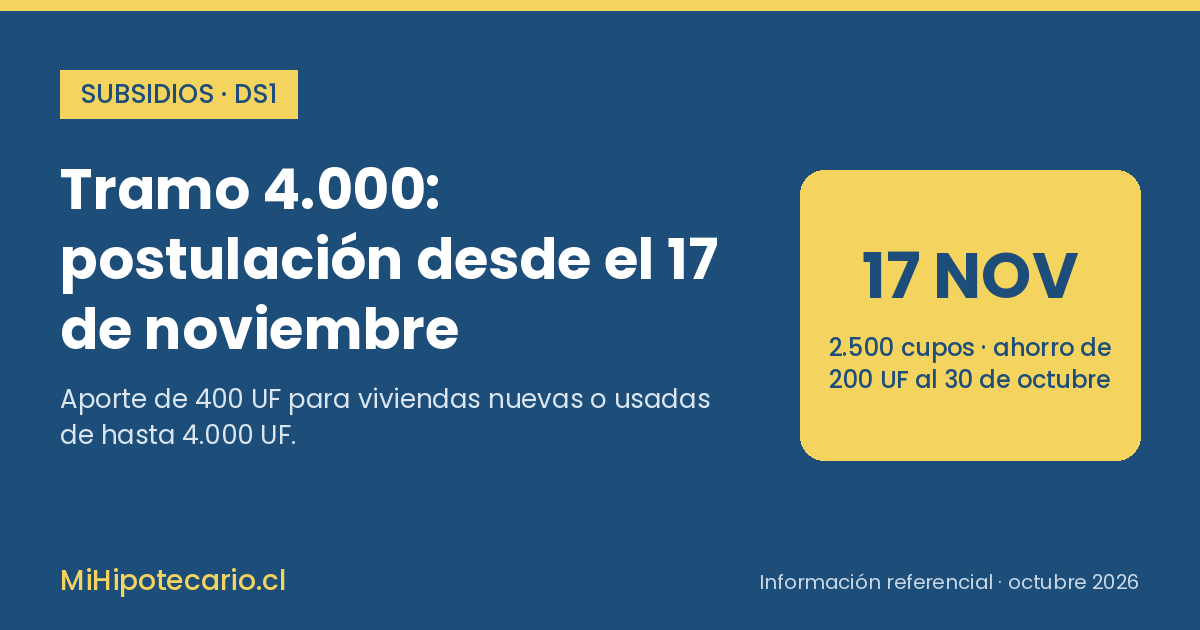
Para comprar una vivienda de 4.000 UF con el Subsidio DS1 Tramo 4.000 necesitas una renta líquida cercana a $2,67 millones: el aporte de 400 UF y tu ahorro de 200 UF cubren las primeras 600 UF, y el crédito de 3.400 UF deja un dividendo de unos $669.000 al mes (4% anual, 30 años, sin seguros). Para una vivienda de 3.000 UF, la renta baja a unos $1,89 millones.
¿Cómo se calcula el sueldo necesario?
Los bancos suelen exigir que el dividendo no supere el 25% de la renta líquida del hogar (algunos aceptan hasta 30%). El cálculo tiene tres pasos:
- Al precio de la vivienda le restas el aporte del Estado (400 UF) y tu ahorro (200 UF). Eso es el crédito.
- Con la tasa y el plazo calculas el dividendo.
- Divides el dividendo por 0,25 para estimar la renta mínima.
Sueldo necesario según el valor de la vivienda
| Valor vivienda | Crédito | Dividendo (4%, 30 años) | Renta mínima (25%) | Renta mínima (30%) |
|---|---|---|---|---|
| 2.500 UF | 1.900 UF | ≈ $374.000 | ≈ $1,50 millones | ≈ $1,25 millones |
| 3.000 UF | 2.400 UF | ≈ $472.000 | ≈ $1,89 millones | ≈ $1,57 millones |
| 3.500 UF | 2.900 UF | ≈ $571.000 | ≈ $2,28 millones | ≈ $1,90 millones |
| 4.000 UF | 3.400 UF | ≈ $669.000 | ≈ $2,67 millones | ≈ $2,23 millones |
| 4.500 UF (zona extrema, aporte 550 UF) | 3.750 UF | ≈ $737.000 | ≈ $2,95 millones | ≈ $2,46 millones |
¿Cuánto cambia con la tasa y el plazo?
| Vivienda de 4.000 UF | Dividendo | Renta mínima (25%) |
|---|---|---|
| 3,5% a 30 años | 15,27 UF ≈ $629.000 | ≈ $2,52 millones |
| 4,0% a 30 años | 16,23 UF ≈ $669.000 | ≈ $2,67 millones |
| 4,5% a 30 años | 17,23 UF ≈ $710.000 | ≈ $2,84 millones |
| 4,0% a 25 años | 17,95 UF ≈ $740.000 | ≈ $2,96 millones |
Medio punto de tasa mueve el sueldo exigido en cerca de $160.000. Por eso conviene cotizar en varios bancos y, si la vivienda es nueva, revisar el subsidio a la tasa, que la rebaja entre 0,61 y 1,16 puntos según la institución.
¿Y si el banco solo financia el 80%?
En una vivienda de 4.000 UF, el crédito de 3.400 UF equivale al 85% del valor. Si tu banco financia como máximo el 80%, tendrás que poner 200 UF más de pie (≈ $8,2 millones). A cambio, el dividendo baja a unos $630.000 y la renta mínima a unos $2,52 millones. En vivienda nueva, el FOGAES permite que el banco llegue al 90%.
Cómo mejorar tus números
- Suma un codeudor o la renta de tu pareja: los bancos consideran la renta del hogar.
- Paga deudas de consumo antes de pedir el crédito: bajan tu carga financiera y mejoran la evaluación.
- Ajusta el precio: bajar de 4.000 a 3.500 UF reduce la renta exigida en unos $390.000.
- Calcula con tus datos en el simulador de crédito hipotecario y la calculadora de endeudamiento.
Requisitos y fechas del subsidio en la guía del Subsidio DS1 Tramo 4.000.
Preguntas frecuentes
¿Cuánto quedaría de dividendo con el subsidio DS1 de 4.000 UF?
Unas 16,23 UF al mes (≈ $669.000) para una vivienda de 4.000 UF, con 4% anual a 30 años y sin seguros.
¿Qué sueldo necesito para una vivienda de 3.000 UF con el Tramo 4.000?
Una renta líquida cercana a $1,89 millones si el banco exige que el dividendo no supere el 25% de la renta.
¿El subsidio baja el dividendo?
Un poco, porque reduce el monto del crédito. Su efecto principal es bajar el dinero que necesitas para entrar: pasas de unas 800 UF de pie a 200 UF de ahorro en una vivienda de 4.000 UF.
¿Los seguros están incluidos en estos cálculos?
No. Los seguros de desgravamen e incendio se suman al dividendo y dependen del banco, de tu edad y del inmueble.
¿Quieres saber si calificas y cuánto sería tu dividendo real? Escríbenos por WhatsApp al +56 9 2775 7055 y revisamos tu caso sin costo.
La información de este artículo es referencial y no constituye asesoría financiera. Las cifras en pesos usan una UF de $41.200 (22 de octubre de 2026) y los dividendos no incluyen seguros. Las condiciones definitivas son las que publique el Minvu en la resolución del llamado y las que apruebe cada banco.