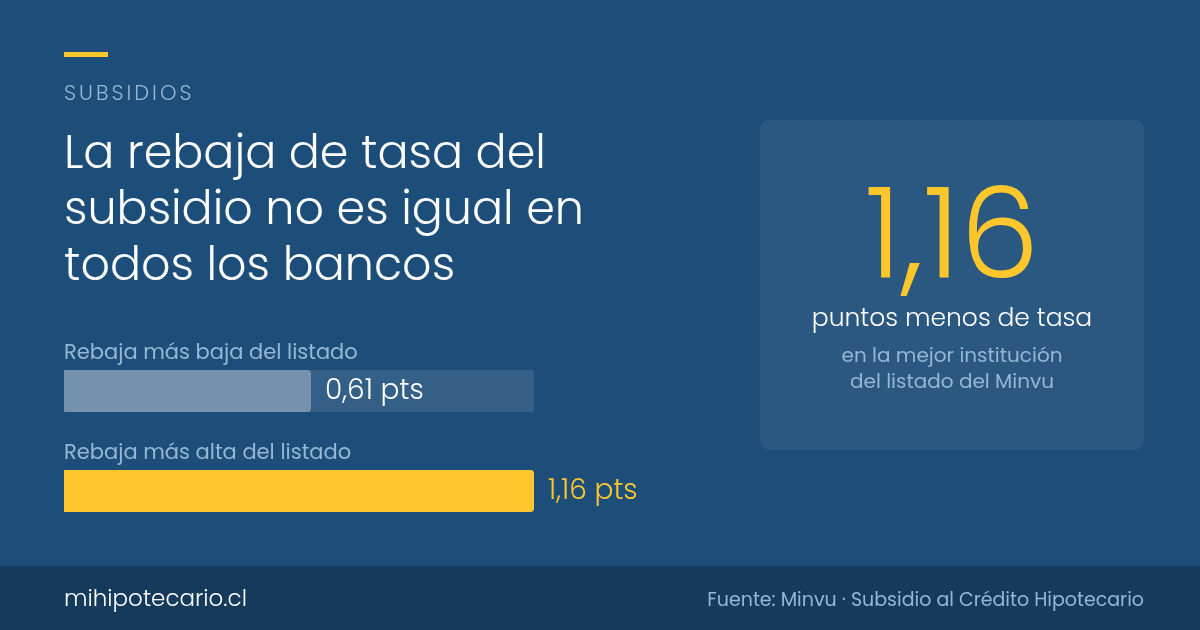
El subsidio al crédito hipotecario no entrega la misma rebaja en todas partes. Según el listado de instituciones financieras que publica el Ministerio de Vivienda y Urbanismo (Minvu), el descuento sobre la tasa va desde 0,61 hasta 1,16 puntos porcentuales según con quién tomes el crédito. Es casi el doble de rebaja entre una institución y otra, y esa diferencia te acompaña durante todos los años que dure el crédito.
Qué dice el listado del Minvu
El programa funciona así: el Estado paga una parte de la tasa directamente a la entidad financiera, y tú ves el beneficio reflejado en un dividendo más bajo. No hay que postular por separado ni ir a una oficina del Serviu: la rebaja se aplica cuando el banco aprueba tu crédito hipotecario para una vivienda que califique.
En el listado publicado por el Minvu figuran nueve instituciones adheridas, y la rebaja comprometida por cada una es distinta. En un extremo aparece Coopeuch con 1,16 puntos y Santander con 1,05 puntos; en el otro, Banco Consorcio y Banco Falabella con 0,61 puntos. En el medio quedan BancoEstado, Itaú, Banco de Chile y BCI, entre otras. Ese listado lo actualiza el Minvu, así que conviene revisarlo antes de decidir y confirmar la cifra con el ejecutivo del banco.
Las condiciones del programa que informa el Minvu son: aplica a viviendas nuevas, exige un pie mínimo de 10% del valor de la propiedad y considera promesas de compraventa celebradas desde el 1 de enero de 2025. En agosto de 2026 se promulgó la ley que amplía el tope de precio de la vivienda de 4.000 UF a 6.000 UF; la ficha oficial del programa todavía muestra el tope anterior, así que si tu vivienda está entre esos dos valores, pide que te confirmen por escrito si califica.
Qué significa si estás comprando
- Cotiza en más de una institución del listado. La rebaja no es un beneficio idéntico en todas: pedir la simulación en tres o cuatro es la forma más simple de no dejar puntos sobre la mesa.
- Compara la tasa final, no la rebaja. Un banco puede ofrecer una rebaja alta pero partir de una tasa base más alta. Lo que importa es el número con el que queda tu crédito, no el descuento nominal.
- Revisa que la vivienda califique. El beneficio es para vivienda nueva y con tope de precio en UF. Antes de firmar una promesa, confirma con la inmobiliaria y con el banco que la propiedad entra en el programa.
- Ten claro el pie. Con el subsidio el pie mínimo baja a 10%, pero cada banco evalúa tu perfil y puede pedirte más. Ese 10% es un piso del programa, no una garantía.
- Mira el costo total, no solo el dividendo. Seguros, gastos operacionales y el plazo del crédito cambian cuánto terminas pagando. Pide el detalle completo por escrito.
Cualquier cifra de dividendo que veas —aquí o en una simulación— es referencial. El dividendo final depende de la tasa vigente al momento de firmar, del plazo, del monto, de los seguros y del perfil de cada persona. Nadie puede asegurarte una tasa ni la aprobación de un crédito antes de que el banco evalúe tu caso.
El siguiente paso
Si estás mirando una vivienda nueva y no sabes si califica para el subsidio, o si ya tienes una simulación y quieres entender si te están dando la rebaja completa, revisémoslo juntos. Cuéntanos el valor de la propiedad, tu renta y cuánto tienes de pie, y te ordenamos las opciones. Escríbenos por WhatsApp y lo vemos con calma.
Fuente: Ministerio de Vivienda y Urbanismo, Subsidio al Crédito Hipotecario. Consultado el 7 de septiembre de 2026.