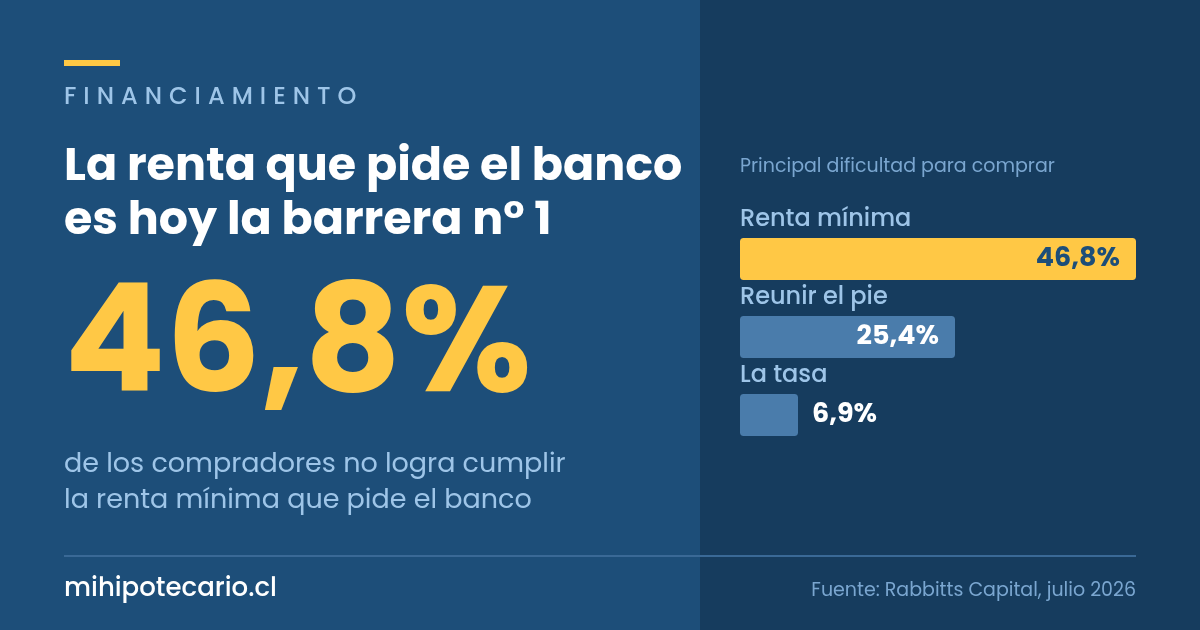
El 46,8% de las personas que quieren comprar una vivienda en Chile dice que su principal dificultad no es juntar el pie ni encontrar una buena tasa, sino algo anterior: no alcanza la renta mínima que le exige el banco. El dato viene de un estudio de Rabbitts Capital de julio de 2026 y ordena bastante bien por dónde conviene empezar si estás pensando en comprar.
Qué dice el estudio
Consultados por la mayor barrera para acceder a un crédito hipotecario, los potenciales compradores respondieron así:
- 46,8%: cumplir la renta mínima que pide el banco.
- 25,4%: reunir el pie.
- 6,9%: conseguir una tasa conveniente.
El mismo estudio muestra un cambio en la percepción: hoy un 31% considera alcanzable obtener un crédito hipotecario, mientras que en septiembre de 2025 ese porcentaje era de 46%. Es decir, la gente ve el crédito más lejos que hace un año, aunque el mercado se esté moviendo: las ventas de viviendas nuevas subieron cerca de un 20% en doce meses, el mayor crecimiento desde 2021.
Hay un punto técnico que explica por qué la renta pesa tanto. La tasa de interés y el plazo determinan el dividendo, y el dividendo es el número con el que el banco calcula la renta mínima que te va a exigir. Por eso la tasa igual importa, pero aparece de forma indirecta: no como un obstáculo en sí, sino a través del dividendo que termina definiendo.
Qué significa si estás comprando
- Parte por la renta, no por la propiedad. Antes de enamorarte de un departamento, pide en tu banco una evaluación o simulación para saber qué monto de crédito califica tu renta actual. Eso define el rango real de propiedades que puedes mirar.
- Revisa la relación dividendo/renta. Como referencia general, los bancos suelen mirar que el dividendo no supere alrededor de un cuarto de la renta líquida. No es una regla fija ni igual en todas las instituciones, pero sirve para hacer el cálculo mental antes de postular.
- Considera sumar rentas. Postular con cónyuge, conviviente civil o un familiar directo cambia la renta que evalúa el banco y suele ser la vía más rápida para mover esa barrera del 46,8%.
- Ordena tus deudas antes de postular. Créditos de consumo, cuotas de tarjeta y líneas usadas reducen la capacidad de pago que el banco reconoce. Bajar esas cuotas mensuales puede tener más efecto en tu evaluación que juntar unos pesos más de pie.
- Compara plazo y pie, no solo la tasa. Un plazo más largo baja el dividendo mensual (y por lo tanto la renta exigida) pero encarece el total pagado; un pie mayor reduce el monto financiado. Conviene simular las dos palancas juntas.
Importante: todas las cifras de crédito y de dividendo que veas, aquí o en cualquier simulador, son referenciales. El monto final depende de la tasa vigente al momento de firmar, del plazo, de los seguros asociados y del perfil de cada persona, que cada banco evalúa con sus propios criterios.
El siguiente paso
Si no sabes en qué punto estás, lo primero es tener claridad sobre tres números: tu renta líquida, tus deudas mensuales y el pie que tienes disponible. Con eso ya se puede estimar un rango de crédito y decidir si conviene postular ahora, sumar una segunda renta o dedicar unos meses a ordenar deudas. Si quieres revisar tu caso, escríbenos por WhatsApp y lo vemos juntos, sin compromiso.
Fuente: estudio de Rabbitts Capital (julio de 2026), difundido en Diario Estrategia, 3 de septiembre de 2026.