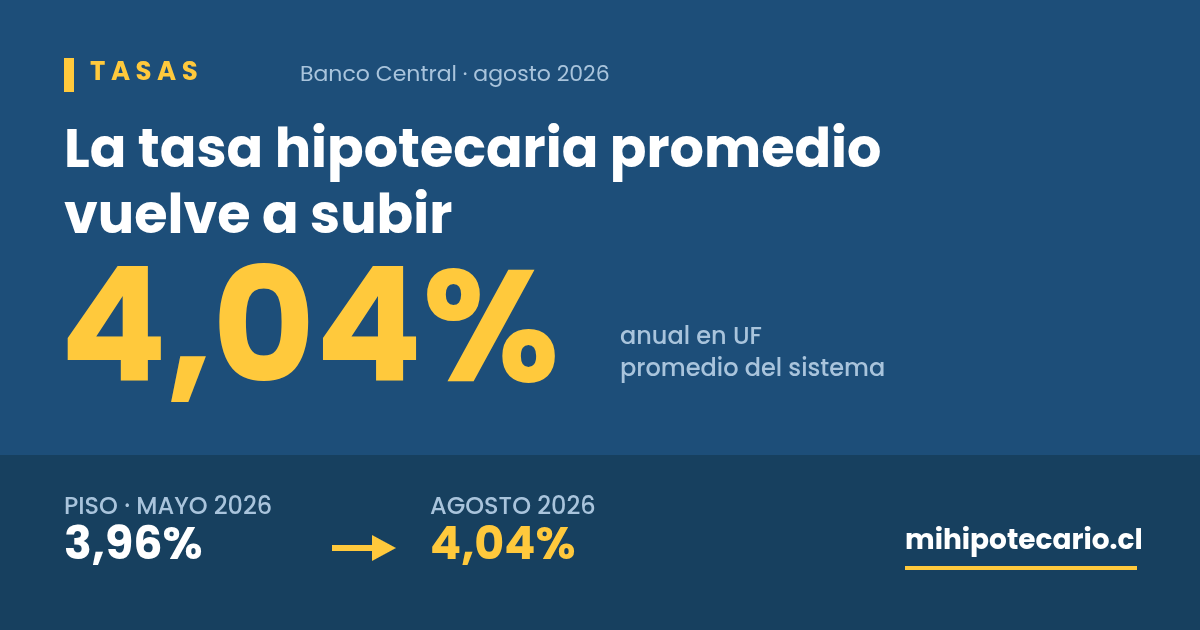
La tasa promedio de los créditos hipotecarios en Chile llegó a 4,04% anual en UF en agosto de 2026, según la serie de tasas de colocación del Banco Central. Es el tercer mes consecutivo de alza desde el piso de 3,96% registrado en mayo, el valor más bajo desde diciembre de 2021. Si estás cotizando un crédito, esto cambia el cálculo: la ventana de tasas bajo el 4% se cerró, al menos por ahora.
Qué dicen los números del Banco Central
La serie mensual de tasas de colocación para vivienda (reajustables en UF) muestra un recorrido claro durante 2026:
- Marzo 2026: 4,06%
- Abril 2026: 3,98% — primera vez bajo 4% desde noviembre de 2021
- Mayo 2026: 3,96% — el piso del ciclo
- Junio 2026: 3,97%
- Julio 2026: 4,00%
- Agosto 2026: 4,04%
El movimiento es de 8 puntos base en tres meses: pequeño en la superficie, pero es un cambio de dirección después de casi dos años de caídas. Para dimensionarlo, en agosto de 2025 el promedio era 4,29%, así que en doce meses la tasa sigue 25 puntos base más abajo.
Conviene separar dos tasas que suelen confundirse. La Tasa de Política Monetaria (TPM), que el Banco Central mantiene en 4,5%, es la tasa de muy corto plazo. La tasa hipotecaria depende sobre todo de las tasas de largo plazo y de cuánto le cuesta al banco financiarse a 20 o 30 años, por lo que no se mueve al mismo ritmo ni siempre en la misma dirección.
Cuánto pesa esto en tu dividendo
Un ejemplo con números redondos. Una vivienda de 3.000 UF con 20% de pie deja un crédito de 2.400 UF a 30 años. Con la UF en $41.057,20 (30 de septiembre de 2026), el dividendo estimado sería:
- A 3,96%: alrededor de 11,40 UF al mes, unos $468.000
- A 4,04%: alrededor de 11,51 UF al mes, unos $473.000
La diferencia es cercana a $4.500 mensuales, que en 30 años suman más de $1,6 millones. Son cálculos referenciales: no incluyen seguros de desgravamen e incendio, gastos operacionales ni impuestos, y la tasa que te ofrezca cada banco depende de tu perfil, del monto, del plazo y del porcentaje de financiamiento.
Qué significa si estás comprando
- Cotiza en varios bancos el mismo día. Las diferencias entre instituciones suelen ser mayores que estos 8 puntos base, y una cotización pierde vigencia rápido.
- No esperes a que la tasa "vuelva a bajar". Tres meses al alza no anuncian una escalada, pero tampoco hay señales de un nuevo piso. Decidir en función de un pronóstico de tasa es apostar.
- Revisa si calificas para el subsidio a la tasa o para FOGAES. Ambos programas siguen vigentes y el descuento que aplican sobre la tasa es varias veces mayor que este movimiento del promedio del sistema.
- Junta más pie si puedes. Bajar el monto financiado reduce el dividendo hoy y mejora tu posición al negociar la tasa.
- Calcula con la tasa que te ofrecen, no con el promedio. El 4,04% es un promedio nacional de operaciones ya cursadas; tu tasa puede quedar por encima o por debajo.
El siguiente paso
Si quieres saber qué dividendo te queda con la tasa que te están ofreciendo hoy, o cuánto pie necesitas para llegar al crédito que buscas, escríbenos por WhatsApp y revisamos tu caso con tus números reales. No prometemos tasas ni aprobaciones: te mostramos qué opciones tienes y qué te conviene ordenar antes de presentar la carpeta.
Fuente: Banco Central de Chile, Base de Datos Estadísticos, "Tasa de colocación promedio vivienda (tasas anuales reajustables en UF)", serie mensual actualizada a agosto de 2026, y valor de la UF al 30 de septiembre de 2026 (ver serie).