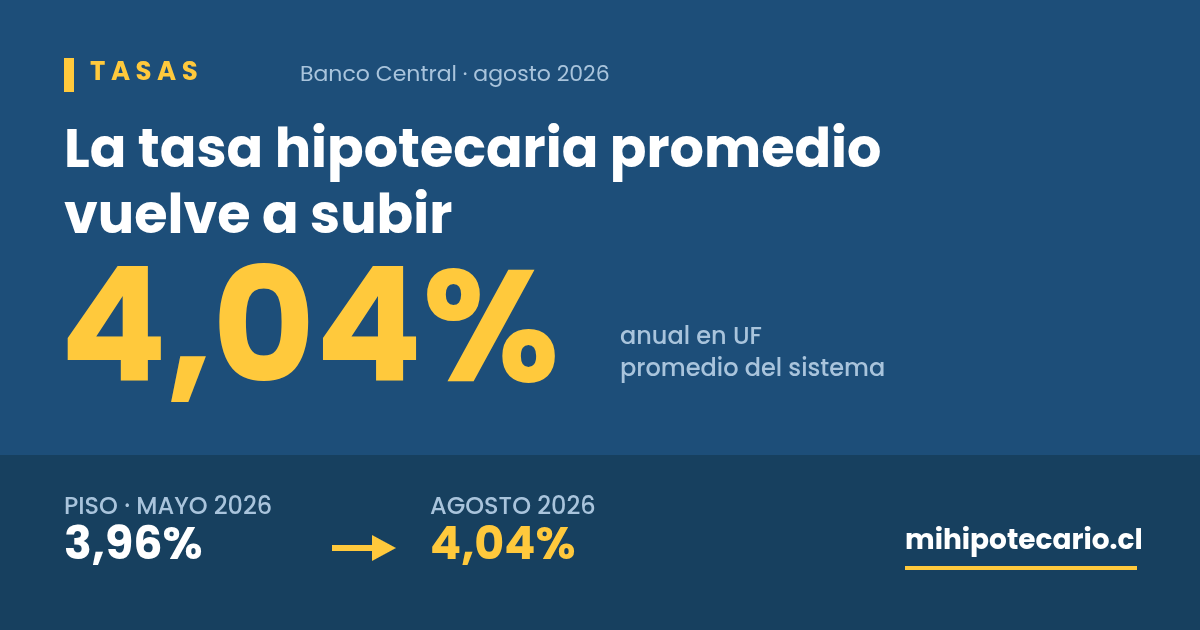
Si firmaste tu crédito hipotecario entre 2022 y 2024, probablemente lo hiciste con una tasa sobre 5% en UF. Hoy el promedio del sistema está cerca del 4% anual en UF, el nivel más bajo desde fines de 2021. Esa diferencia puede significar un ahorro importante si refinancias tu crédito hipotecario. Aquí te explicamos cuándo conviene, cuánto cuesta y cómo hacerlo.
Cuánto puedes ahorrar: un ejemplo
Supongamos un saldo de 2.500 UF con 22 años por pagar:
| Tasa actual | Dividendo actual | Dividendo al 4% | Ahorro mensual | Ahorro anual |
|---|---|---|---|---|
| 5,5% | 16,4 UF | 14,3 UF | ~$86.000 | ~$1.030.000 |
| 5,0% | 15,6 UF | 14,3 UF | ~$56.000 | ~$680.000 |
Cifras referenciales con UF de $40.900, sin seguros. La tasa que te ofrezcan dependerá de tu perfil y del valor actual de la propiedad.
Qué es la portabilidad financiera
La Ley de Portabilidad Financiera (Ley 21.236, de 2020) simplificó el cambio de banco. Antes había que alzar la hipoteca y constituir una nueva; ahora el nuevo banco paga tu deuda y la garantía se traspasa con un trámite más corto. Según el Minvu, para un crédito de 1.000 UF el costo del refinanciamiento bajó en promedio de unos $700.000 a unos $280.000, y el plazo a unos 30 días.
El proceso empieza pidiendo el certificado de liquidación a tu banco actual (es gratuito). Con él, el banco nuevo te entrega una oferta de portabilidad estandarizada que te permite comparar tu crédito actual con el nuevo en el mismo formato.
Costos que debes considerar
- Comisión de prepago: en créditos en UF, la ley permite al banco cobrar hasta el equivalente a un mes y medio de intereses sobre el capital que pagas antes. En el ejemplo de 2.500 UF al 5,5%, serían unas 17 UF (~$700.000).
- Tasación de la propiedad.
- Estudio de títulos y gastos notariales.
- Conservador de Bienes Raíces: alrededor de 0,2% del nuevo crédito, según el Minvu.
- Impuesto de timbres y estampillas, si corresponde. Pide que la oferta lo detalle.
Muchos bancos asumen parte de estos gastos para captar clientes. Pregúntalo y compara ofertas.
Cuándo conviene refinanciar
- Cuando la diferencia de tasa es de al menos 0,7 a 1 punto.
- Cuando te quedan muchos años de crédito: al principio pagas sobre todo intereses, así que ahí la rebaja rinde más.
- Cuando el ahorro mensual recupera los costos en menos de 2 o 3 años. En el ejemplo al 5,5%, con costos totales cercanos a $1,2 millones, se recuperan en unos 14 meses.
- Cuando tu situación laboral y tus ingresos son estables, porque el nuevo banco te evalúa como un cliente nuevo.
Cuándo no conviene
- Si te quedan pocos años por pagar: la mayor parte de lo que pagas ya es capital.
- Si la diferencia de tasa es menor a medio punto.
- Si tu crédito tiene subsidio a la tasa o garantía FOGAES: esos beneficios están ligados al crédito original y, por ejemplo, las condiciones FOGAES de BancoEstado no aplican a refinanciamientos. Revisa qué pierdes antes de moverte.
- Si tu renta bajó o tienes deudas atrasadas, porque podrías no calificar o recibir una tasa peor.
Paso a paso para refinanciar
- Pide el certificado de liquidación a tu banco actual.
- Solicita ofertas de portabilidad a dos o tres bancos. Compara el CAE (carga anual equivalente), no solo la tasa.
- Lleva la mejor oferta a tu banco actual: muchas veces iguala la tasa para no perderte, y te ahorras los trámites.
- Si te cambias, el banco nuevo gestiona el pago de la deuda anterior y el traspaso de la hipoteca.
Preguntas frecuentes
¿Puedo refinanciar con el mismo banco?
Sí. Se llama renegociación. Suele ser más barata porque no hay alzamiento ni nueva hipoteca, pero pide la oferta por escrito y compárala.
¿Cuánto demora la portabilidad?
Alrededor de 30 días, según el Minvu, aunque depende de la tasación y de cada banco.
¿Puedo aprovechar para bajar el plazo?
Sí. Si la nueva tasa es menor, puedes mantener un dividendo similar y terminar de pagar antes.
¿Quieres saber si te conviene refinanciar? Escríbenos por WhatsApp con tu tasa y saldo actual y hacemos el cálculo contigo, sin costo.