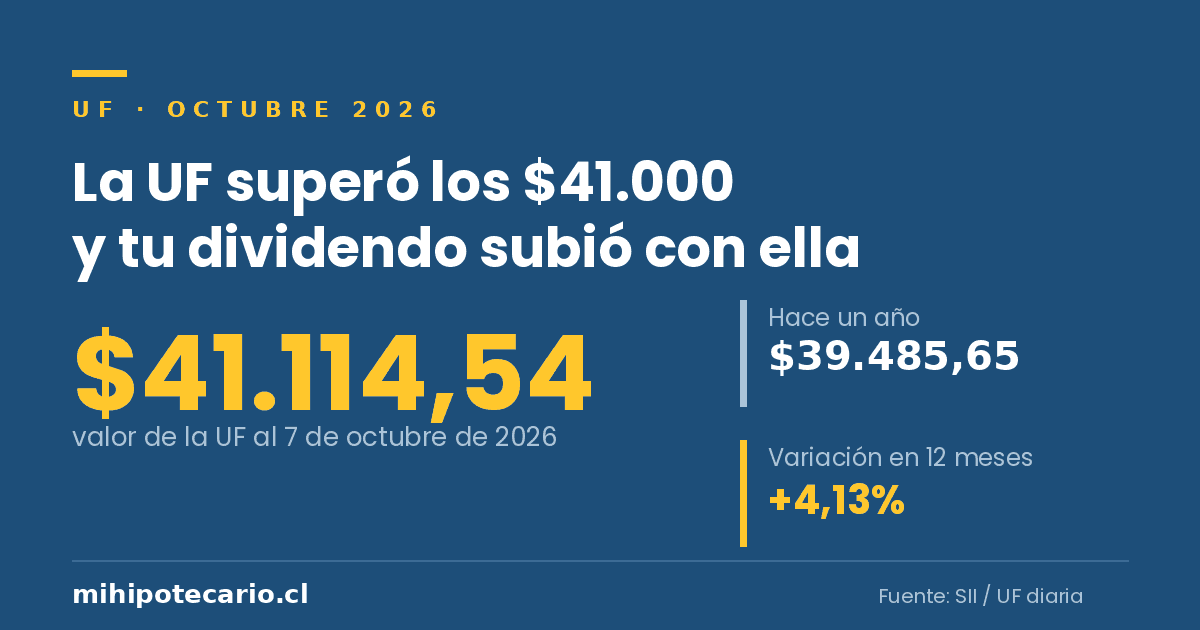
La UF cerró el 7 de octubre de 2026 en $41.114,54. Hace exactamente un año, el 7 de octubre de 2025, valía $39.485,65: un alza de 4,13% en doce meses. Como el crédito hipotecario, el dividendo y el pie de la vivienda se expresan en UF, ese número no es un dato abstracto: es lo que efectivamente pagas y lo que necesitas ahorrar, en pesos.
Qué pasó: la UF cruzó los $41.000
El 23 de septiembre de 2026 la UF cerró en $40.999,93. Al día siguiente llegó a $41.008,10 y superó por primera vez la barrera de los $41.000. Desde entonces sigue avanzando a un ritmo cercano a $8,19 por día, porque la UF se reajusta diariamente según la variación del IPC del mes anterior.
Para dimensionarlo: el 1 de septiembre de 2026 la UF estaba en $40.875,09 y el 1 de octubre en $41.065,38. En un mes subió alrededor de $190.
Qué significa si estás comprando
- Tu dividendo en UF no cambia, pero en pesos sí. Un dividendo de 12 UF costaba $473.828 hace un año y hoy cuesta $493.374: unos $19.547 más al mes, cerca de $234.560 más en el año. Si tu dividendo es de 18 UF, la diferencia sube a unos $29.320 mensuales.
- El pie que necesitas juntar también subió. Una vivienda de 4.000 UF vale hoy $164.458.160; hace un año eran $157.942.600. Un pie de 20% pasó de $31.588.520 a $32.891.632, es decir $1.303.112 más. Con un pie cercano al 10% (400 UF), hoy hablamos de unos $16.445.816.
- Si estás ahorrando en pesos, pierdes terreno. Tu meta está fijada en UF, así que una cuenta sin reajuste queda atrás mes a mes. Vale la pena revisar si tu instrumento de ahorro se reajusta o no.
- Tu renta no se reajusta todos los días. El banco compara el dividendo en pesos con tu liquidación. Si tu sueldo se ajusta una vez al año y la UF sube a diario, la relación dividendo/renta se aprieta durante el año.
- Si ya firmaste, no es solo una mala noticia. Tu deuda también está en UF, igual que el valor de la propiedad: el saldo y la cuota se mueven con la misma unidad.
Todas las cifras de dividendo y de pie que aparecen aquí son referenciales. El monto final depende de la tasa vigente al momento de firmar, del plazo, de los seguros asociados y del perfil de cada persona: renta, deudas, ahorro y la evaluación que haga el banco.
El siguiente paso
Si estás juntando el pie o calculando cuánto dividendo puedes pagar, conviene hacer el cálculo con el valor de la UF de hoy y no con el de hace seis meses. Si quieres que revisemos tu caso con números concretos, escríbenos por WhatsApp.
Fuente: valores diarios de la Unidad de Fomento publicados por el Servicio de Impuestos Internos. Puedes consultar el valor del día en sii.cl.