El proyecto que crea el Fondo Nacional para la Vivienda (Fonavi) propone que la primera vivienda se pueda comprar con un pie de 10% y un crédito a 30 años, para propiedades de hasta 6.000 UF (unos $246,9 millones con la UF del 14 de octubre de 2026, en $41.157,43). Todavía es un proyecto de ley en trámite, pero entra en su etapa decisiva: el plazo para presentar indicaciones vence el 16 de octubre y la Comisión de Hacienda de la Cámara lo vota en particular entre el 20 y el 21 de octubre.
Qué se está discutiendo
El Fonavi forma parte de la reforma al mercado de capitales. El Estado aportaría hasta US$2.000 millones, con una inyección inicial de US$500 millones, y el fondo sería administrado por BancoEstado. El objetivo declarado es financiar alrededor de 150 mil viviendas, nuevas o usadas, en cuatro años, comprando a los bancos créditos hipotecarios de hasta 6.000 UF por operación.
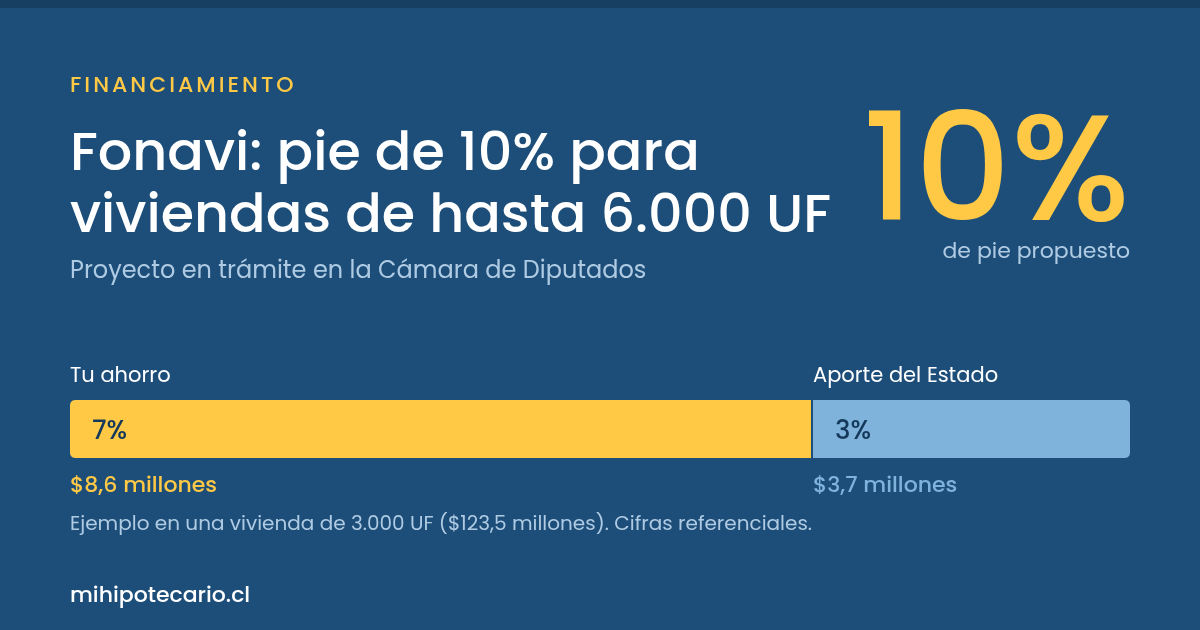
La parte que más cambia para quien compra es el pie. Según lo presentado por Hacienda en la Comisión de Hacienda de la Cámara, el pie sería de 10% del valor de la vivienda: 7% de ahorro propio y 3% de bonificación estatal, con la exigencia de 30 meses de aportes estables y continuos. El plazo del crédito sería de 30 años.
La comisión aprobó la idea de legislar el 1 de octubre, con 11 votos a favor y 2 en contra. Después de la votación en particular, el proyecto debe pasar a la Sala de la Cámara y luego al Senado, así que las condiciones finales todavía pueden cambiar durante la tramitación.
Qué significa si estás comprando
- Cuánto es el pie en pesos. En una vivienda de 3.000 UF ($123,5 millones hoy), un pie de 10% son 300 UF: unos $12,3 millones. Con el esquema propuesto, $8,6 millones vendrían de tu ahorro (7%) y $3,7 millones del aporte estatal (3%).
- El ahorro se mira en el tiempo, no solo en el monto. La exigencia de 30 meses de aportes estables y continuos significa que, si piensas comprar en 2027 o 2028, conviene empezar a registrar depósitos periódicos ahora en vez de juntar el dinero de una sola vez.
- Hoy ya existe financiamiento de hasta 90%. Mientras el Fonavi se tramita, varios bancos financian hasta el 90% del valor en viviendas nuevas de hasta 6.000 UF apoyándose en la garantía Fogaes y en el subsidio a la tasa, siempre sujeto a la evaluación comercial y de riesgo de cada banco.
- Menos pie significa más deuda. A igual precio, financiar 90% en lugar de 80% sube el monto del crédito y, con eso, el dividendo mensual y los intereses totales. Conviene simular las dos alternativas antes de decidir.
- El tope de 6.000 UF es por la vivienda, no por tu renta. Tu ingreso sigue determinando cuánto te presta el banco, a través de la relación entre el dividendo y la renta mensual.
Tu siguiente paso
Si estás juntando el pie, lo más útil hoy es saber con qué monto calificas con las reglas vigentes y cuánto cambiaría tu dividendo según el porcentaje que financies. Si quieres revisar tu caso con números concretos, escríbenos por WhatsApp y lo vemos contigo.
Todas las cifras de crédito y dividendo de este artículo son referenciales: dependen de la tasa vigente al momento de la escritura, del plazo, de los seguros y del perfil de cada persona. Ningún banco garantiza aprobación ni una tasa determinada antes de evaluar los antecedentes.
Fuentes: Puranoticia, "Comisión de Hacienda inicia análisis de la reforma que crea el Fonavi" (10 de septiembre de 2026); La Tercera Pulso, "MK4: diputados aprueban en comisión la idea de legislar" (1 de octubre de 2026); Diario Financiero, condiciones hipotecarias de la banca (22 de septiembre de 2026); valor de la UF, Servicio de Impuestos Internos.