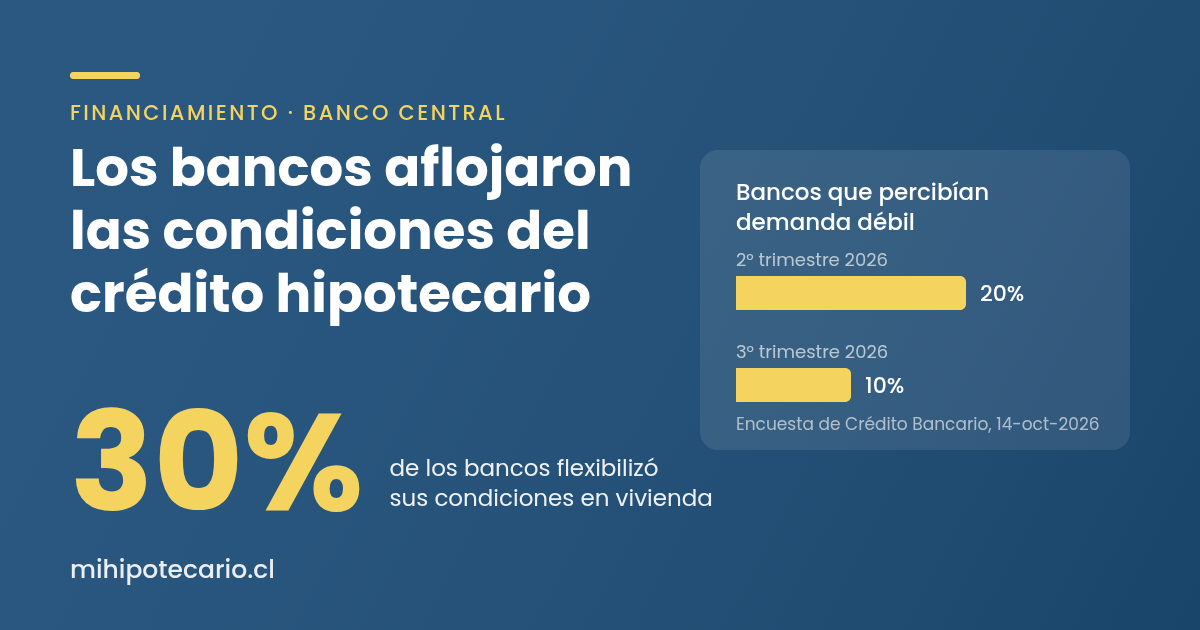
El Banco Central publicó el 14 de octubre de 2026 su Encuesta sobre Créditos Bancarios del tercer trimestre y dejó un dato que conviene conocer si estás buscando casa o departamento: el 30% de los bancos consultados declaró haber flexibilizado las condiciones con que entrega créditos para vivienda. Dicho simple, cerca de uno de cada tres bancos está exigiendo menos que hace tres meses para cursar un crédito hipotecario.
Qué dice exactamente la encuesta
La encuesta se levantó entre el 14 y el 28 de septiembre de 2026. En ella el Banco Central pregunta a los bancos cómo cambiaron sus condiciones para otorgar créditos y cómo ven la demanda, siempre comparando con el trimestre anterior. En la cartera de vivienda los resultados fueron:
- El 30% de las entidades flexibilizó sus condiciones de otorgamiento.
- El 40% percibió un repunte en las solicitudes de crédito hipotecario, repunte que los propios bancos atribuyen a mejores tasas.
- La proporción de bancos que veía una demanda debilitada bajó de 20% a 10%.
El contraste con el crédito de consumo ayuda a dimensionarlo: ahí el 18% de los bancos se puso más estricto y solo el 9% más flexible. Hoy la vivienda es la cartera donde los bancos se muestran más dispuestos a prestar.
Qué significa si estás comprando
- Vale la pena volver a cotizar. Si te evaluaron hace seis meses o un año y no resultó, el filtro de hoy no es necesariamente el mismo. Pide simulación en al menos tres bancos: la flexibilización la reportó un tercio de las entidades, no todas, así que las diferencias entre bancos pueden ser grandes.
- Flexibilizar no es regalar. La encuesta mide condiciones de otorgamiento, no aprobaciones. Tu renta, tu comportamiento de pago y el pie que tengas ahorrado siguen siendo lo que decide.
- Prepara el pie igual. Lo habitual sigue siendo que el banco financie hasta el 80% del valor de la propiedad. Para una vivienda de 3.000 UF eso significa alrededor de 600 UF de pie. Si un banco te ofrece financiar más, revisa qué pasa en paralelo con la tasa y el plazo.
- Ordena la carpeta antes de pedir. Las tres últimas liquidaciones de sueldo, 12 meses de cotizaciones y la carpeta tributaria si emites boletas. Llegar con todo listo acorta el proceso y evita que la evaluación se caiga por un papel.
- Más demanda también significa más competencia. Si el 40% de los bancos ve más solicitudes, hay más gente buscando propiedad. Tener una preaprobación en mano te deja mejor parado para negociar.
Un ejemplo para dimensionarlo
A modo referencial: una vivienda de 3.000 UF con 20% de pie deja un crédito de 2.400 UF. A 25 años plazo y con una tasa referencial de 4% anual en UF, el dividendo bordea las 12,7 UF al mes, unos $522.000 con la UF del 18 de octubre de 2026 ($41.178,64), sin considerar seguros ni gastos operacionales. Es solo un ejemplo para ordenar la cabeza: la cifra real cambia con la tasa que te ofrezca cada banco, con el plazo y con tu perfil.
Tu siguiente paso
Si quieres saber en qué pie estás hoy y qué bancos conviene mirar primero según tu renta y tu ahorro, escríbenos por WhatsApp y revisamos tu caso sin costo.
Preguntas frecuentes
¿Que el 30% de los bancos haya flexibilizado significa que me van a aprobar el crédito?
No. La encuesta mide cómo cambiaron las condiciones de otorgamiento respecto del trimestre anterior, no la probabilidad de que una persona concreta sea aprobada. Cada banco evalúa renta, antigüedad laboral, deudas vigentes, historial de pago y pie.
¿Conviene esperar a que más bancos flexibilicen?
No hay forma de saber hacia dónde se mueven las condiciones en los próximos trimestres. Lo que sí está en tus manos es llegar con el pie ahorrado y la carpeta completa, porque eso mejora tu evaluación con las condiciones que existan en ese momento.
¿Esto cambia el dividendo que ya estoy pagando?
No. Un crédito ya cursado con tasa fija mantiene sus condiciones. Lo que cambia son las condiciones para créditos nuevos o para un eventual refinanciamiento.
Fuente: Banco Central de Chile, Encuesta sobre Créditos Bancarios del tercer trimestre de 2026, publicada el 14 de octubre de 2026; cobertura de La Tercera Pulso. Valor de la UF al 18 de octubre de 2026. Toda cifra de crédito o dividendo mencionada en este artículo es referencial, depende de la tasa vigente y del perfil de cada persona, y no constituye asesoría financiera.